Su basıncı sorununun sigorta tarafından karşılanıp karşılanmayacağı yalnız şikâyetin adına bakılarak belirlenemez. Zayıf akış, hidrofor arızası ve suyun yapı veya eşyaya zarar vermesi farklı durumlardır. Kapsam için olayın ne olduğu, yürürlükteki poliçe, ilgili teminat ve özel koşullar birlikte incelenir. Teknik servis tesisat bulgusunu açıklayabilir; sigortacının hasar kararını veya belirli bir ödemenin yapılacağını garanti edemez.
Bu rehber, sigortacıyla görüşmeden önce sorunu ve belgeleri düzenlemenize yardımcı olur. Bir poliçeyi sizin adınıza yorumlayıp kesin teminat kararı vermez. Tesisatın çalışmasını iyileştirmek için önerilen bakım ile sigortalı bir olay sonrası giderler birbirine karıştırılmamalıdır. İnceleme, onarım, parça ve yapı yüzeyleri aynı ödeme kapsamına otomatik girmez. Her kalem için poliçenize ilişkin yanıt ilgili sigortacıdan alınmalıdır.
Basınç şikâyeti ile maddi hasar nasıl ayrılır?
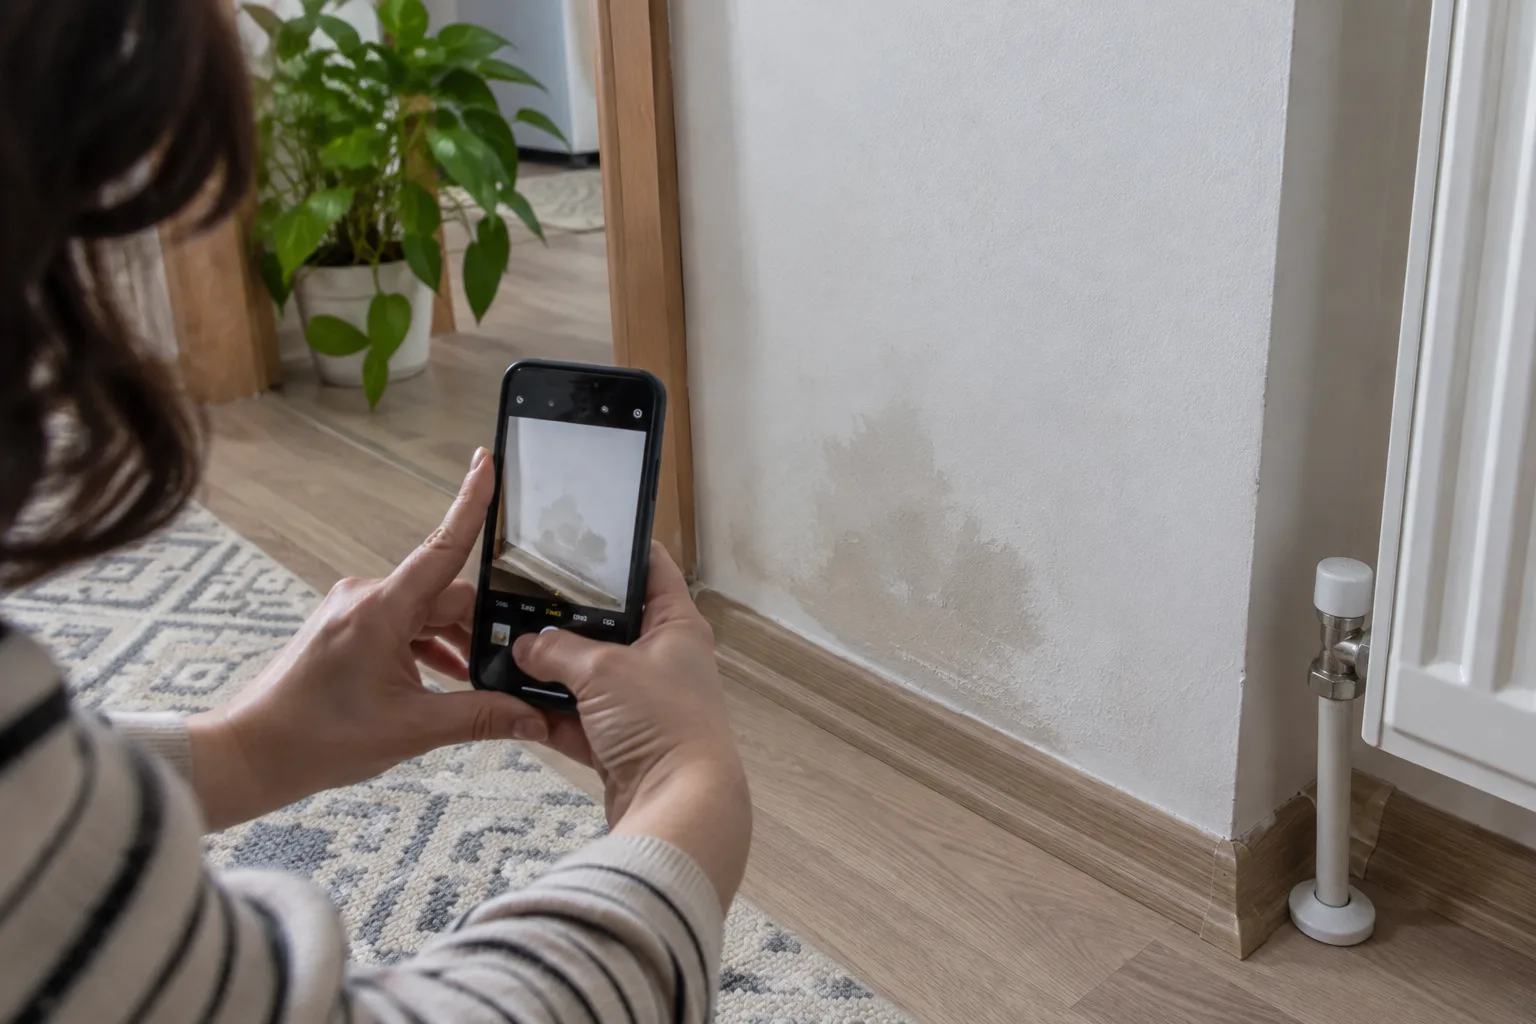
Basınç şikâyeti, su kullanımında görülen bir performans sorununu anlatabilir. Musluktan az su gelmesi veya akışın değişmesi tek başına eşyanın ya da yapının zarar gördüğünü göstermez. Maddi hasarda ise zarar gören alan veya eşya ayrıca belirlenir. Bu iki bilgi başvuruda ayrı yazılmalıdır. “Su sorunu var” ifadesi olayın nedenini, sonucunu ve talep edilen gideri açıklamak için yeterli olmayabilir.
Örneğin kullanıcı yalnız duşta az akış gördüğünü bildiriyorsa ilk ihtiyaç tesisat incelemesidir. Duvarın ıslanması da görülmüşse bu yeni belirti ayrıca aktarılır. Ancak az akış ile nemin aynı nedenden oluştuğu otomatik kabul edilmez. Teknik kişi bağlantıyı bulguyla değerlendirir. Bu örnek bir müşteri vakası veya sigorta ödeme örneği değildir; başvuru bilgilerinin nasıl ayrılacağını göstermek için kullanılan olası iki durumdur.
Arıza adı neden ödeme kararı değildir?
Hidrofor, vana veya boru gibi bir parça adı teknik incelemeye konu olabilir. Bu parçanın bozulmuş olması ilgili poliçenin her durumda onarım bedelini karşılayacağı anlamına gelmez. Parçanın kendisi, olayın neden olduğu zarar ve sunulan hizmet kalemleri farklı değerlendirilebilir. Servise “sigorta kesin öder mi” diye sormak yerine teknik bulgunun ne olduğunu sorun. Ödeme kapsamını poliçe ve olay bilgisiyle sigortacıya iletin.
Raporda “basınç düşük” yazması da bu düşüklüğün nereden kaynaklandığını veya hangi giderin teminata girdiğini kesinleştirmez. Ölçüm noktası ve kullanım koşulu bilinmelidir. Kaynak henüz belirlenmemişse rapor bunu açıkça söylemelidir. Eksik teşhisi daha güçlü bir arıza adıyla doldurmak doğru değildir. Başvuruda teknik gözlem, kullanıcı bildirimi ve sigortacının kararı ayrı kayıtlardır. Birini diğerinin yerine geçirmemek değerlendirmeyi daha anlaşılır tutar.
Hasar görülmüyorsa hangi soru sorulabilir?
Poliçede ev yardım veya benzeri hizmet bulunup bulunmadığını sigortacıya sorabilirsiniz. Bu hizmetin mevcut olması bütün onarım ve malzemelerin ücretsiz olduğu anlamına gelmez. Çağrı yöntemi, hizmet sınırı ve hangi ekibin kullanılacağı ilgili sağlayıcıdan öğrenilir. Paket adından sonuç çıkarılmaz. İnternet ilanındaki genel açıklama, kişisel poliçenizin kapsamı yerine kullanılamaz. Yazılı yanıt varsa hangi hizmet ve olay için verildiği kaydedilir.
Bakım veya kullanım iyileştirmesi istiyorsanız talebiniz bunu açıkça belirtmelidir. Daha güçlü cihaz, yeni hat veya sistem kapasitesi değişikliği önerisi bir hasar onarımıyla aynı amaç değildir. Sigortacıya giderin türü ve gerekçesi ayrı sorulur. Teknik teklifin kapsamı değiştirilerek farklı olaymış gibi sunulmaz. Yapılacak iş konusunda ticari anlaşma ile poliçeden ödeme talebi de farklı süreçlerdir; biri diğerini kendiliğinden onaylamaz.
Poliçede hangi başlıklar kontrol edilir?
Önce poliçenin hangi adresi, hangi dönemi ve hangi sigortalı varlıkları kapsadığına bakılır. Bina, eşya ve ortak alan bilgileri aynı olmayabilir. Ardından olaya ilişkin teminat ve özel koşullar sigortacıyla netleştirilir. Türkiye Sigorta Birliği'nin açıklamasında dahili su, yangın sigortasına ek sözleşmeyle dahil edilebilen riskler arasında yer alır. Bu genel bilgi kişisel poliçenizde kapsam bulunduğunu kanıtlamaz.
Teminat adının bulunması tek başına talep edilen tüm giderlerin karşılanacağını göstermez. İlgili istisnalar, limitler ve varsa muafiyet uygulaması kendi poliçenizde incelenir. Okuduğunuz bir maddeyi anlayamadığınızda sigortacıdan olayınıza göre açıklama isteyin. Poliçenin yalnız ilk sayfası bütün koşulları göstermeyebilir. Ek belgeler ve özel şartlar da değerlendirmeye konu olabilir. Başka kişinin poliçesinden alınmış sonuç sizin sözleşmenize aktarılmaz.
Dahili su teminatında ne sorulmalıdır?
Olaya ilişkin dahili su teminatı bulunup bulunmadığını ve hangi zararların incelemeye alınacağını sorabilirsiniz. Boru veya cihaz onarımı, kaçak yerinin araştırılması ve yüzeyin eski haline getirilmesi aynı kalem değildir. Sigortacıdan bu ayrımı kendi poliçenize göre açıklamasını isteyin. Burada bütün şirketler için geçerli parça veya işlem listesi verilemez. Belirli bir teminat başlığına bakarak sabit ödeme tutarı uydurmak doğru olmaz.
Olayın kaynağı henüz bilinmiyorsa bunu bildirin. Tek bir fotoğraftan “boru patladı” sonucuna varmayın. Teknik inceleme sonrası yeni bilgi elde edilirse dosyanın hangi yöntemle güncelleneceğini sorun. Başvurunun ilk anlatımıyla sonraki rapor farklıysa farkın nedeni açıklanmalıdır. Bilgi değişimi saklanmaz. Yapılan hizmetin adı ve gerçek kapsamı belgede doğru yer almalıdır; ödeme ihtimalini artırmak için farklı bir işlemmiş gibi yazılmamalıdır.
Limit ve muafiyet nasıl anlaşılır?
Poliçede ilgili tutar veya muafiyet bulunuyorsa sigortacıdan hesabın nasıl uygulanacağını açıklamasını isteyin. Bir limitin yazılı olması o tutarın her olayda ödeneceği anlamına gelmez. Teminat kapsamı ve zarar değerlendirmesi ayrıca önemlidir. Bu rehber güncel ürün bedeli, prim veya kişisel tazminat hesabı yapmaz. Fatura toplamı ile kabul edilen ödeme aynı olmayabilir. Sonucun dayanağı ilgili dosya ve poliçe koşullarıyla öğrenilir.
Teklifte birden fazla iş varsa her kalemin neye ait olduğu belirtilmelidir. İnceleme bedeli, gerekli onarım ve isteğe bağlı yenileme ayrılır. Sonradan eklenen işin önceki onay kapsamında olduğu varsayılmaz. Sigortacının verdiği yanıt belirli kaleme ilişkinse diğerlerine genellenmez. Sözlü açıklama anlaşılmıyorsa yazılı netleştirme istenebilir. Yanıtın tarihi ve dosya bilgisi saklanır; kişisel veriler herkese açık gruplarda paylaşılmaz.
Konut ile ortak bina alanı aynı kapsam mıdır?
Dairenin poliçesi ile binanın ortak sistemine ilişkin poliçe ayrı olabilir. Hidrofor ortak alandaysa yönetimle mevcut belge bilgisi görüşülür. Bu durum kimin ödemesi gerektiği veya hangi poliçenin kesin uygulanacağı konusunda otomatik sonuç vermez. Sigortacı olayın yerini ve etkilenen alanı öğrenmelidir. Yönetim, ev sahibi ve kullanıcı aynı bilgiyi paylaşırken farklı varsayımlar eklememelidir. Ortak kayıtta gözlenen durum açık ve tutarlı anlatılır.
Kiracı olarak gözlem bildirmek ile sigorta sözleşmesindeki yetkili kişi olmak farklıdır. Başvurunun kim tarafından ve hangi kanalla yapılacağını ilgili sigortacıdan öğrenin. Teknik servis bu idari rolü kendiliğinden üstlenmez. Ev sahibi veya yönetimin mevcut kaydı varsa inceleme için uygun şekilde paylaşılabilir. Belge bulunmadığında kapsam varmış gibi kabul edilmez. Poliçenin ilgili kişi ve varlık bilgisi doğrulanmadan ödeme sözü verilmemelidir.
Servis raporu ve hasar kaydı nasıl hazırlanır?
Kayıt, görülen belirtiyi ve yapılan işlemi birbirinden ayırmalıdır. Tarih, konum, inceleme kapsamı ve bulgu anlaşılır biçimde yer alır. Basınç ölçümü yapıldıysa nokta, birim ve kullanım koşulu belirtilir. Rapor yalnız kullanıcı anlatımına dayanıyorsa bu anlatım teknik olarak doğrulanmış sonuç gibi sunulmaz. Görülmeyen gizli hattın durumu uydurulmaz. Sigortacıya hangi belgelerin gerektiği ayrıca sorulur; tek raporun her başvuru için yeterli olduğu varsayılmaz.
Fotoğraf yalnız güvenli koşulda çekilir. Elektrik riski bulunan ıslak alana belge toplamak için yaklaşılmaz. Görüntüdeki yer ve tarih açıklanır. Aynı noktadan farklı zamanlarda çekilmiş fotoğraflar karıştırılmamalıdır. İlgisiz kişiler ve gereksiz kişisel bilgiler görüntüye dahil edilmez. Yapay üretilmiş blog görselleri bir hasarın kanıtı olarak kullanılamaz. Bu sayfadaki temsili görseller, belirli bir gerçek olayı belgelemez.
İşlem öncesi ve sonrası kayıt nasıl ayrılır?
İşlem öncesinde gözlenen durum ile onarımdan sonra yapılan kontrol ayrı kaydedilir. Su izinin silinmesi, kaynağın onarıldığını kanıtlamaz. Kontrolün hangi koşulda yapıldığı belirtilmelidir. Onarımdan önce acil bir güvenlik işlemi yapılmışsa kapsamı ve zamanı aktarılır. Sonradan yüzey yenilenmişse bu iş bağlantı onarımı gibi gösterilmez. Belge sırası olayın nasıl değerlendirildiğini ve hangi giderin neden oluştuğunu daha açık hale getirir.
Değişen parça hakkında model veya ürün bilgisi mevcutsa kayıtla birlikte tutulabilir. Parçanın muhafazasının gerekip gerekmediği sigortacı ve servisle görüşülür. Tehlikeli, kirli veya basınçlı parçaya kullanıcı dokunmaz. Teknik raporda parçanın durumu gözlem sınırı içinde anlatılır. Fotoğrafta görünmeyen hasarın varlığı kesinmiş gibi yazılmaz. Eski bakım kaydı, yeni arızanın aynı kaynaktan geldiğini tek başına kanıtlamaz; yalnız geçmiş işlem bilgisidir.
Fatura ile teklif arasındaki fark nedir?
Teklif yapılması planlanan işin kapsamını ve bedelini belirtir. Fatura ise sunulan hizmet veya ürünün ticari kaydıdır. İkisi de sigortacının teminat kararı yerine geçmez. Faturada işlemin gerçek adı ve kapsamı doğru olmalıdır. Onarım yapılmadan yapılmış gibi belge düzenlenmemelidir. Teklif sonrası kapsam değişirse yeni iş kalemleri açıklanır. Sigortacıya hangi belgenin hangi aşamada sunulacağı doğrudan ilgili dosya için sorulur.
Kayıtta toplam tutar kadar hizmetlerin ayrımı da önem taşır. Örneğin tespit, parça, montaj ve yüzey işi farklı kalemler olabilir. Her kalemin gerçek işle karşılığı bulunmalıdır. Belirsiz bir genel açıklama, sonraki incelemeyi zorlaştırabilir. Başvuru için gerekli bilgi sağlanırken ödeme kartı veya başka ilgisiz özel veri teknik rapora eklenmez. Belgeler ilgili taraflarla güvenli biçimde paylaşılır; herkese açık bağlantıya yüklenmez.
Belirti sürüyorsa dosya nasıl güncellenir?
Onarım sonrasında aynı veya farklı bir belirti görülürse yeni durum tarihiyle kaydedilir. Önceki rapor olduğu gibi korunur; sonraki bilgi ayrı eklenir. Teknik inceleme sonucu değişmişse nedeninin açıklanması gerekir. Sigortacıya dosyanın güncellenme yöntemi sorulur. Yeni bildirim, yapılmış işin kapsamını değiştiren sahte bir belgeye dönüştürülmez. Tamamlanan işlem ile önerilen ek inceleme ayrı tutulur; ikisinin de yapıldığı iddia edilmez.
Gizli su hattından kuşkulanılıyorsa su kaçağı tespiti için yöntem ve erişim teknik olarak değerlendirilir. Bu hizmetin talep edilmesi sigortanın bedeli kesin karşılayacağı anlamına gelmez. Tesisatın kaynağını daraltan rapor hasar değerlendirmesine bilgi sağlayabilir. Raporun sigortacı tarafından nasıl kullanılacağı ve gereken ek belgeler ilgili kurumdan öğrenilir. Tam Tesisat bütün sigorta şirketleriyle anlaşmalı olduğunu belge olmadan iddia etmez.
Onarım öncesinde sigortacıya ne sorulur?
Başvuruyu nasıl açacağınızı, hangi belgelerin gerektiğini ve planlanan onarım için ön inceleme veya onay süreci bulunup bulunmadığını sorun. Poliçenizdeki bildirim yükümlülüklerini gecikmeden öğrenin. Türkiye Sigorta Birliği'nin aynı açıklaması bildirim, zararı azaltma ve hasarın incelenmesine ilişkin yükümlülükleri anlatır. Bunun kişisel poliçenize uygulanmasını sigortacıyla netleştirin. Tehlikeli alanda belge toplamak için beklemek veya suyun yayılmasına izin vermek uygun güvenlik yaklaşımı değildir.
Acil güvenlik ihtiyacıyla kapsamlı yenileme farklı kararlar olabilir. Su elektrikli alana ulaşmışsa uygun yetkili yardım istenir; ıslak ekipmana dokunulmaz. Acil yapılan işlemin nedeni ve kapsamı kayıt altına alınır. Sigortacıya bu işlem bildirilir ve sonraki adım sorulur. Burada bütün olaylara aynı bekleme süresi veya onarım izni kuralı verilemez. Güvenlik koşulu ile poliçe sürecini doğru taraflardan netleştirmek gerekir.
Görüşmede kullanılabilecek soru listesi
| Konu | Sorulacak soru |
|---|---|
| Olay ve kapsam | Bu belirti ve oluşan zarar için hangi teminat incelenir? |
| Hizmet kalemleri | Tespit, parça, onarım ve yüzey işi nasıl değerlendirilir? |
| Belge | Hangi rapor, fotoğraf ve ticari kayıt istenir? |
| İşlem sırası | Planlanan iş için ön inceleme veya onay gerekiyor mu? |
| Ödeme hesabı | İlgili limit ve varsa muafiyet nasıl uygulanır? |
| Ortak sistem | Ortak alan olayı için hangi poliçe ve yetkili kişi gerekir? |
Sorular bir ödeme talebinin kabul edileceği vaadi değildir. Yanıtlar kendi poliçeniz ve gerçek olay üzerinden alınmalıdır. Dosya numarası ve görüşme tarihi kaydedilebilir. Genel çağrı merkezi açıklaması belirli iş kalemine ilişkin değilse kapsam netleştirilir. Teknik ekip sigortacının yerine karar vermez. Başvurunun kabulü, inceleme yapılması ve tazminat kararı da aynı aşama olarak düşünülmemelidir.
Teknik hizmet talebinde ne paylaşılmalıdır?
Tam Tesisat'a 0534 880 00 42 üzerinden ulaşırken görülen su belirtisi, etkilenen alan ve güvenlik riski anlatılabilir. Mevcut teknik kayıt varsa incelemeye hazırlanır. Kişisel poliçenin tamamını gereksiz yere teknik ekibe göndermek yerine gereken iş ve belge kapsamı konuşulur. 7/24 iletişim belirli varış süresi, kesin hasar nedeni veya sigortadan ödeme garantisi oluşturmaz.
Hizmet tamamlandığında bulgu, işlem ve kontrol kaydı istenir. Sigortacıya sunulacak belgelerin gerçek işle uyuştuğu kontrol edilir. Basınç şikâyeti çözülmüşse bu sonuç ayrı, yüzeyde kalan nem ayrı değerlendirilir. Teknik sorun ile sözleşme kapsamını ayırmak hem hizmetin sınırını hem başvurunun dayanağını anlaşılır tutar. Son kararı doğru belgeyle ilgili sigortacıdan öğrenmek, internet üzerindeki genel bir “öder” cümlesine dayanmak yerine somut bilgi sağlar.
İstenen belge eksikse nasıl ilerlenir?
Bir belge elinizde yoksa bunu ilgili sigortacıya açıkça söyleyin. Teknik servisten hiç yapılmamış bir ölçümü rapora eklemesini istemeyin. Yeniden kontrol gerekiyorsa kapsamı ve bedeli konuşulur. Önceki işin hangi koşulda yapıldığı bilinemiyorsa bilinmiyor olarak kaydedilir. Eksik belgenin başka kayıtla karşılanıp karşılanamayacağını ilgili dosya için sorun. Bir internet şablonunu doldurmak, gerçek bir teknik inceleme yapılmış olduğu anlamına gelmez.
Görsellerin tarih ve konum bilgisi yanlışsa düzeltme açıklanır. Fotoğrafa sonradan hasar eklenmez veya mevcut izler başka bir olayı gösteriyormuş gibi kullanılmaz. Farklı dairelerden gelen belgeler aynı dosyaya aktarılacaksa hangi alana ait oldukları belirtilir. Yönetim ortak kaydı tutabilir, ancak kişisel evrakları gereksiz yere herkese dağıtmaz. Belge listesi tamamlandığında sunulan dosyaların bir kopyası ve gönderim bilgisi saklanabilir.
Yanıt olumsuzsa teknik kayıt ne işe yarar?
Olumsuz yanıtın hangi gerekçeye dayandığını sigortacıdan öğrenin. Teknik raporda yanlış bilgi bulunduğunu düşünüyorsanız raporu hazırlayan ekipten açıklama veya gerçek bulguya dayalı düzeltme isteyin. Bu rehber itirazın hukuki sonucunu veya başarı ihtimalini hesaplamaz. Poliçe yorumu ve başvuru yolları için uygun uzman veya ilgili kurum bilgisi gerekir. Tesisatın güvenli kullanımıyla ilgili gerekli iş, ödeme değerlendirmesinden ayrı planlanabilir.
İlgili kuruma gönderilen açıklamada tamamlanan işin tarihi doğru belirtilmelidir. Farklı zamanlarda yapılan incelemeler tek olay gibi birleştirilmez. Yeni bir belge eski kaydı tamamlıyorsa bunun amacı açıkça yazılır.
Tam Tesisat
Tam Tesisat, İstanbul’da tesisat hizmetleri sunar. Bu rehber genel bilgilendirme içindir; arızanın nedeni yerinde incelemeyle belirlenir.